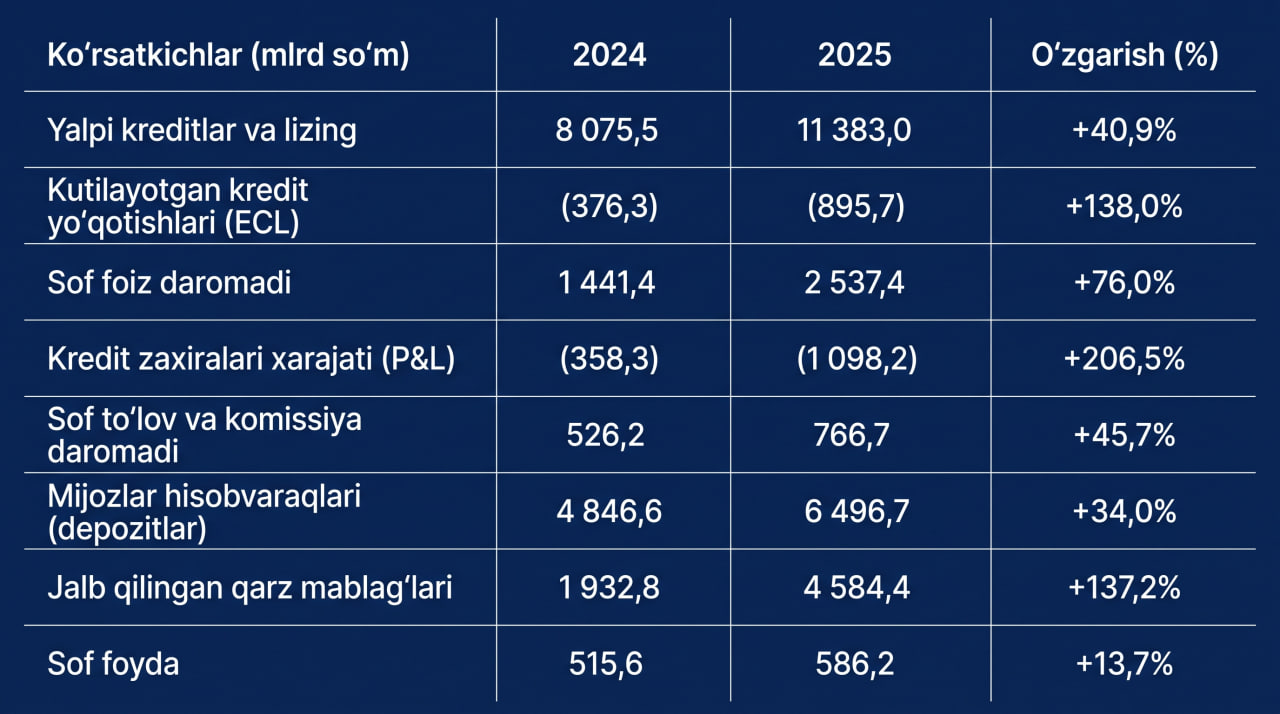
O‘zbekiston moliya bozorida raqamli ekotizimini kengaytirayotgan «TBC Digital» AJ o‘zining 2025-yil yakunlari bo‘yicha konsolidatsiyalashgan moliyaviy hisobotini e’lon qildi. Unga ko‘ra, guruhning jami aktivlari bir yilda qariyb 49 foizga kengayib, 10,42 trln so‘mdan 15,51 trln so‘mga yetdi. Biroq jadal kreditlash orqasidan kelgan kredit risklari va kutilayotgan kredit yo‘qotishlari zaxiralarining keskin oshishi sof daromad o‘sishini sezilarli darajada sekinlashtirdi. Kompaniya hisobot davrida 586,2 mlrd so‘m sof foyda qayd etdi. Bu o‘tgan yilgi 515,6 mlrd so‘mga nisbatan 13,7 foizlik o‘sish degani. Kredit va to‘lov komissiyalari hisobiga tushumlar ikki barobarga yaqinlashgan sharoitda sof foydaning bunday me’yorda o‘sishi kredit sifatidagi bosimlar bilan izohlanadi.
Kredit portfeli: O‘sish sur’ati va ma’lumotlar inqirozi
Guruhning mijozlarga bergan kreditlari va moliya lizingi bo‘yicha talablari yalpi hisobda 8,08 trln so‘mdan 11,38 trln so‘mgacha ko‘paydi. Zaxiralar chegirilgandan keyin sof kredit portfeli 10,49 trln so‘mni tashkil etdi (2024-yilda 7,70 trln so‘m). Kreditlash hajmi oshgan bo‘lsa-da, aktivlar sifatining pasayishi asosiy xavf sifatida yuzaga chiqdi. Foyda va zararlar to‘g‘risidagi hisobotda kredit yo‘qotishlari bo‘yicha zaxira xarajatlari 358,3 mlrd so‘mdan 1,098 trln so‘mga yetib, 3 barobardan ziyod ko‘paydi.
Bunga sabablardan biri — 2025-yilning birinchi choragida butun bozor bo‘ylab kuzatilgan qarz oluvchilarning daromadlarini tekshirish tizimidagi ma’lumotlar nosozligi bo‘ldi. Uchinchi tomon axborot manbalaridagi xatolar oqibatida qarz oluvchilar o‘z daromadlarini oshirib ko‘rsatishgan, natijada guruh soliq to‘langunga qadar 114,4 mlrd so‘mlik to‘g‘ridan-to‘g‘ri zararni hisobdan chiqarishga majbur bo‘lgan. 2025-yil yakuniga ko‘ra, iste’mol kreditlari bo‘yicha to‘lov muddati o‘tgan va qaytmas deb baholangan kreditlar (Stage 3) hisobidan 509,9 mlrd so‘m balansdan butunlay chiqarib yuborildi.
Bundan tashqari, Markaziy bankning 2025-yil 24-iyuldan kuchga kirgan mikromoliyaviy risklarni jilovlash bo‘yicha me’yori (mikroqarzlar bank portfelining 25 foizidan oshmasligi talabi) fonida «TBC Bank» o‘z-o‘zini band qilgan jismoniy shaxslarga berilgan kreditlarning salmoqli qismini MSME (kichik va o‘rta biznes) segmentiga qayta tasnifladi. Natijada MSME portfeli 1,06 trln so‘mni tashkil etib, korporativ kreditlar bilan birgalikda yuridik shaxslar portfelini 1,60 trln so‘mga yetkazdi.
Ekotizimning harakatlantiruvchisi: Payme va to‘lov komissiyalari
Guruhning komissiyaviy tushumlari asosan «Payme» platformasi faoliyati bilan mustahkamlandi. Sof komissiya daromadlari 45,7 foizga oshib, 766,7 mlrd so‘mga yetdi. Unda P2P o‘tkazmalari asosiy o‘rinni egalladi: jami P2P tushumlari 628,9 mlrd so‘mni tashkil etgan bo‘lsa-da, tranzaksiya xarajatlari (317,7 mlrd so‘m) hisobiga ushbu yo‘nalishdagi marja qisqarmoqda.
Shuningdek, tranzaksiyalar monitoringi xizmatidan olingan tushum 46,4 mlrd so‘mdan 132,1 mlrd so‘mgacha sakradi. Operatsion xarajatlar tuzilmasida ish haqi fondi 316,7 mlrd so‘mdan 477,5 mlrd so‘mga ko‘tarildi. Kredit reytingini baholash (scoring) xarajatlari 125,7 mlrd so‘mdan 200,7 mlrd so‘mga, IT xizmatlari esa 207,0 mlrd so‘mga yetdi. Bu raqamli infratuzilmani kengaytirish bank uchun arzon tushmayotganidan dalolat beradi.
Moliyalashtirish manbalari va likvidlik risklari
E’tiborli jihati, «TBC Digital» kreditlash sur’atini ushlab turish uchun an’anaviy mijozlar depozitlaridan ko‘ra ko‘proq xalqaro va institutsional qarzlarga tayandi.
Mijozlar hisobvaraqlari 34,0 foizga o‘sib, 6,50 trln so‘mga yetgan bo‘lsa (uning 93,4 foizi jismoniy shaxslar omonatlaridir), boshqa jalb qilingan qarz mablag‘lari 137,2 foizga oshib, 1,93 trln so‘mdan 4,58 trln so‘mga yetdi. Guruh FMO, responsAbility, BlueOrchard kabi xalqaro moliya institutlari hamda o‘zining bosh kompaniyasi «TBC Bank Group PLC»dan so‘mda indeksatsiyalangan yirik kredit liniyalarini jalb qildi. 2025-yil yakuniga ko‘ra, TBC PLC oldidagi qarz majburiyati 166,9 mln dollarni (shundan 1,6 trln so‘mi milliy valyutada qat’iy belgilangan) tashkil etdi.
Moliyaviy majburiyatlarning qisqa muddatli tarkibi esa likvidlik ko‘rsatkichlariga ta’sir ko‘rsatdi. O‘zbekiston Markaziy bankining joriy likvidlik me’yori 2024-yildagi 177 foizdan 2025-yil oxiriga kelib 43 foizgacha tushib ketdi. Garchi tezkor likvidlik 186 foiz bilan me’yordan yuqori saqlanib turgan bo‘lsa-da, N3 ko‘rsatkichining keskin pasayishi qisqa muddatli majburiyatlar yuklamasi sezilarli darajada ortganini ko‘rsatadi.
Soliq imtiyozining bekor qilinishi va 2026-yil istiqbollari
Guruh uchun eng jiddiy strategik o‘zgarish hisobot davridan keyingi voqealarda qayd etilgan. 2026-yil 1-apreldan boshlab to‘lov tashkilotlari va tizimlari IT Park rezidentligi imtiyozlaridan mahrum etildi. Shu vaqtga qadar «Payme» daromad solig‘idan to‘liq ozod bo‘lgan va faqat IT Park foydasiga 1 foizlik to‘lov o‘tkazib kelgan.
Bu imtiyoz guruhga 2025-yilda 70,5 mlrd so‘m, 2024-yilda esa 49,3 mlrd so‘m soliqni tejash imkonini bergan edi. Mazkur imtiyozning yo‘qolishi kelgusi yillarda guruhning soliq yuklamasini to‘g‘ridan-to‘g‘ri oshiradi.
Rahbariyat ushbu zarbani yumshatish maqsadida 2026-yil mart oyida «Payme»dan «TBC Tech» sho‘ba korxonasini ajratib olib (spin-off), IT faoliyat qismini IT Park rezidenti sifatida saqlab qolishga urindi. Bundan tashqari, 2026-yilda «Payme» 262,2 mlrd so‘m miqdorida dividend e’lon qilib to‘lagan, bosh kompaniya esa mikromoliyalash va lizing yo‘nalishlarini qo‘llab-quvvatlash uchun yana 1,03 trln so‘mlik qarz jalb qilib, uni 23,5 foiz stavkada sho‘ba korxonalarga yo‘naltirgan.
«TBC Digital» raqamli kreditlash va to‘lov infratuzilmasi orqali resurslarni jalb qilishda jiddiy yutuqlarga erishmoqda. Biroq 2026-yilda kutilayotgan qat’iy regulyatorlik cheklovlari, soliq imtiyozlarining qisqarishi va zaxiralash siyosatining qat’iylashuvi guruh rentabelligi uchun haqiqiy sinov bo‘ladi.