—TBC Uzbekistan увеличил кредитный портфель, но расходы на резервы замедлили прибыль.
АО «TBC Digital», расширяющее свою цифровую экосистему на финансовом рынке Узбекистана, опубликовало консолидированную финансовую отчетность по итогам 2025 года. Согласно отчету, совокупные активы группы за год выросли почти на 49% — с 10,42 трлн сумов до 15,51 трлн сумов.
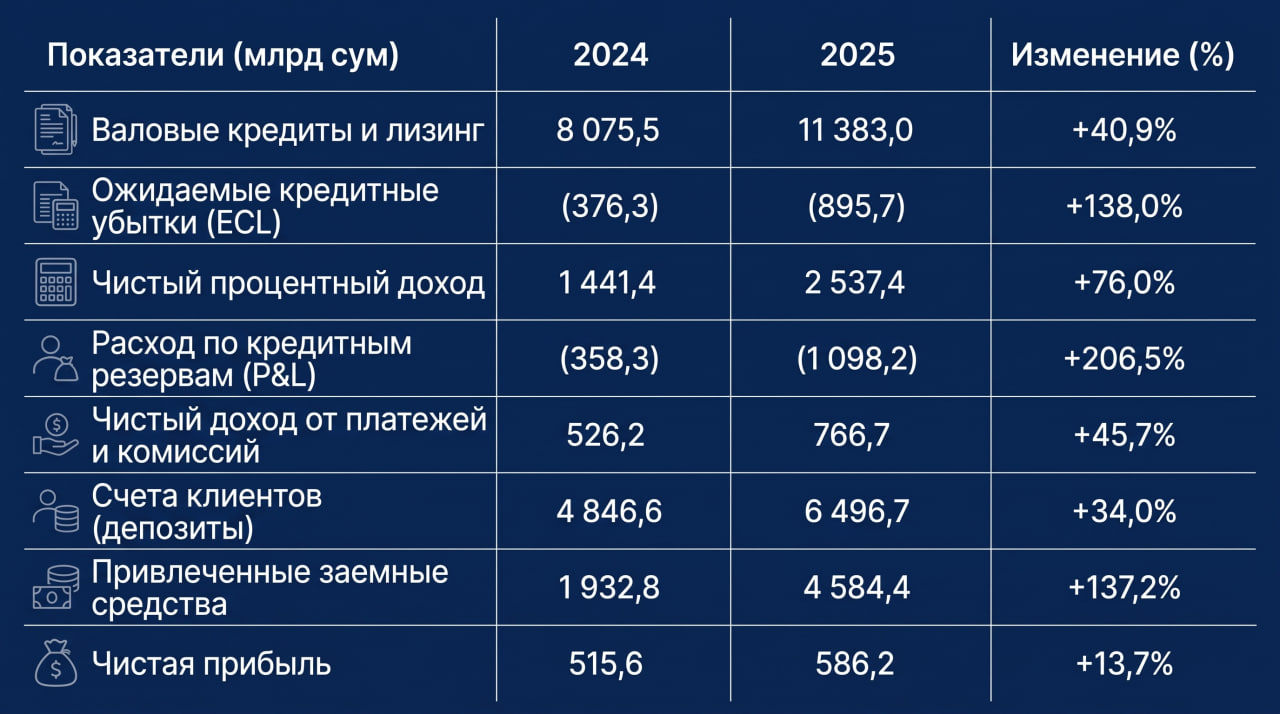
Однако резкий рост кредитных рисков и резервов на ожидаемые кредитные убытки, вызванный активным кредитованием, существенно замедлил рост чистой прибыли. За отчетный период компания зафиксировала чистую прибыль в размере 586,2 млрд сумов. Это на 13,7% больше по сравнению с 515,6 млрд сумов в предыдущем году. На фоне почти двукратного роста доходов от кредитов и платежных комиссий столь умеренный рост чистой прибыли объясняется давлением качества кредитного портфеля.
Кредитный портфель: Темпы роста и кризис данных
Валовые требования группы по кредитам клиентам и финансовому лизингу увеличились с 8,08 трлн сумов до 11,38 трлн сумов, показав рост на 40,9%. После вычета резервов чистый кредитный портфель составил 10,49 трлн сумов против 7,70 трлн сумов в 2024 году.
Ожидаемые кредитные убытки (ECL) выросли на 138,0%, достигнув 895,7 млрд сумов. Хотя чистый процентный доход показал рост на 76,0% до 2,54 трлн сумов, расходы на кредитные резервы в отчете о прибылях и убытках подскочили более чем в три раза — с 358,3 млрд до 1,098 трлн сумов (+206,5%). Чистый комиссионный доход вырос на 45,7% до 766,7 млрд сумов.
Счета клиентов (депозиты) увеличились на 34,0% до 6,50 трлн сумов, а прочие привлеченные средства выросли на 137,2% до 4,58 трлн сумов. Несмотря на рост объемов кредитования, снижение качества активов стало основным риском. Одной из причин стал сбой в целостности данных в системе проверки доходов заемщиков, наблюдавшийся на всем рынке в первом квартале 2025 года. Из-за ошибок в сторонних источниках информации заемщики завышали свои доходы, в результате чего группа была вынуждена списать прямые убытки до налогообложения на сумму 114,4 млрд сумов.
По итогам 2025 года просроченные и безнадежные потребительские кредиты (Stage 3) на сумму 509,9 млрд сумов были полностью списаны с баланса. Кроме того, на фоне введенного Центральным банком с 24 июля 2025 года норматива по сдерживанию микрофинансовых рисков (требование о том, чтобы микрозаймы не превышали 25% портфеля банка), TBC Bank переклассифицировал значительную часть кредитов самозанятым лицам в сегмент ММСБ. В результате портфель ММСБ составил 1,06 трлн сумов, что вместе с корпоративными кредитами довело портфель юридических лиц до 1,60 трлн сумов.
Драйвер экосистемы: Payme и платежные комиссии
Комиссионные доходы группы в основном подкреплялись деятельностью платформы Payme. Чистый комиссионный доход вырос на 45,7%, достигнув 766,7 млрд сумов. Основную долю заняли P2P-переводы: хотя общие поступления от P2P составили 628,9 млрд сумов, транзакционные издержки (317,7 млрд сумов) сужают маржу в этом направлении. Доходы от мониторинга транзакций подскочили с 46,4 млрд до 132,1 млрд сумов. В структуре операционных расходов фонд оплаты труда вырос с 316,7 млрд до 477,5 млрд сумов. Расходы на скоринг увеличились со 125,7 млрд до 200,7 млрд сумов, а на IT-услуги достигли 206,9 млрд сумов. Это свидетельствует о том, что расширение цифровой инфраструктуры обходится банку недешево.
Источники финансирования и риски ликвидности
Примечательно, что для поддержания темпов кредитования TBC Digital в большей степени опирался на международные и институциональные займы, нежели на традиционные депозиты клиентов. Если счета клиентов выросли на 34,0% до 6,50 трлн сумов (93,4% из которых — депозиты физлиц), то прочие заемные средства выросли на 137,2% — с 1,93 трлн до 4,58 трлн сумов. Группа привлекла крупные кредитные линии, индексированные в сумах, от таких международных институтов, как FMO, responsAbility, BlueOrchard, а также от материнской компании TBC Bank Group PLC. На конец 2025 года долговые обязательства перед TBC PLC составили 166,9 млн долларов (из которых 1,6 трлн сумов зафиксированы в нацвалюте). Краткосрочная структура финансовых обязательств повлияла на показатели ликвидности. Коэффициент текущей ликвидности Центрального банка (норматив N3 — покрытие обязательств до 30 дней) упал со 177% в 2024 году до 43% к концу 2025 года. Хотя коэффициент мгновенной ликвидности остается выше нормы на уровне 186%, резкое падение N3 указывает на значительное увеличение бремени краткосрочных обязательств.
Отмена налоговых льгот и перспективы на 2026 год
Самое серьезное стратегическое изменение для группы зафиксировано в событиях после отчетного периода. С 1 апреля 2026 года платежные организации и системы лишились льгот резидентов IT Park. До этого времени Payme был полностью освобожден от налога на прибыль и выплачивал лишь 1% отчислений в IT Park. Эта льгота позволила группе сэкономить на налогах 70,5 млрд сумов в 2025 году и 49,3 млрд сумов в 2024 году. Потеря данной льготы напрямую увеличит налоговую нагрузку группы в будущем. Чтобы смягчить удар, руководство в марте 2026 года путем выделения (spin-off) создало из Payme дочернюю компанию TBC Tech, сохранив IT-деятельность в статусе резидента IT Park. Кроме того, в 2026 году Payme объявил и выплатил дивиденды в размере 262,2 млрд сумов, а материнская компания привлекла еще 1,03 трлн сумов для поддержки микрофинансирования и лизинга, направив их дочерним структурам по ставке 23,5%. TBC Digital добивается серьезных успехов в привлечении ресурсов через инфраструктуру цифрового кредитования и платежей. Однако ожидаемые жесткие регуляторные ограничения, сокращение налоговых льгот и ужесточение политики резервирования станут настоящим испытанием для рентабельности группы в 2026 году.
KDB Bank O'zbekiston направил почти 22% всех своих активов в Центробанк. Этот беспрецедентный шаг раскрывает консервативную модель управления ликвидностью и механизм стерилизации денежной массы регулятором.
АО «O'zbekiston qayta sug'urta kompaniyasi» в полном объеме выплатило 7,11 млрд сумов своему единственному учредителю — Национальному агентству перспективных проектов